Nike es un recordatorio de que nada es para siempre, y hasta los más grandes imperios, se tambalean. No podemos caer en ningún caso en la complacencia de confiar ciegamente en las grandes corporaciones por muy consolidadas que estén. Las empresas son organismos vivos, que nacen, crecen, se desarrollan y mueren.
No vamos a hablar de que Nike vaya a morir, al menos hasta dentro de muchos años, pero desde luego que sus cimientos se han tambaleado y no va a ser nada fácil su reestructuración.
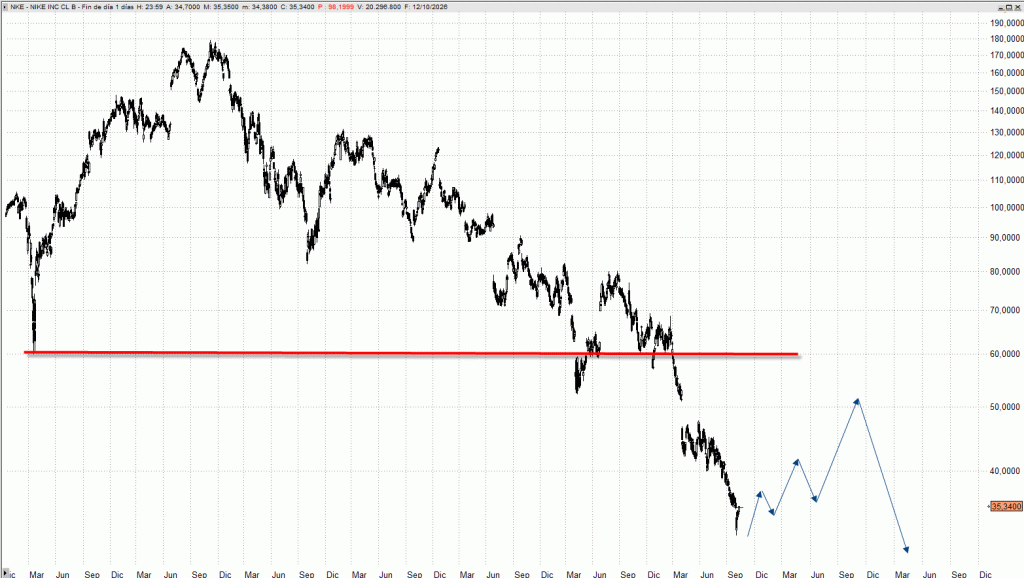
El deterioro de su cotización ha sorprendido a propios y extraños, más del 80% de pérdida desde los 179 dólares que marcó en noviembre de 2021 como máximos históricos. Ahora, para recuperar ese nivel, su cotización tendría que subir más de un 400%, lo que recuerda la importancia de tener siempre un plan de trading. Es una magnífica evidencia que expone la asimetría de las pérdidas y la importancia de gestionar el riesgo.
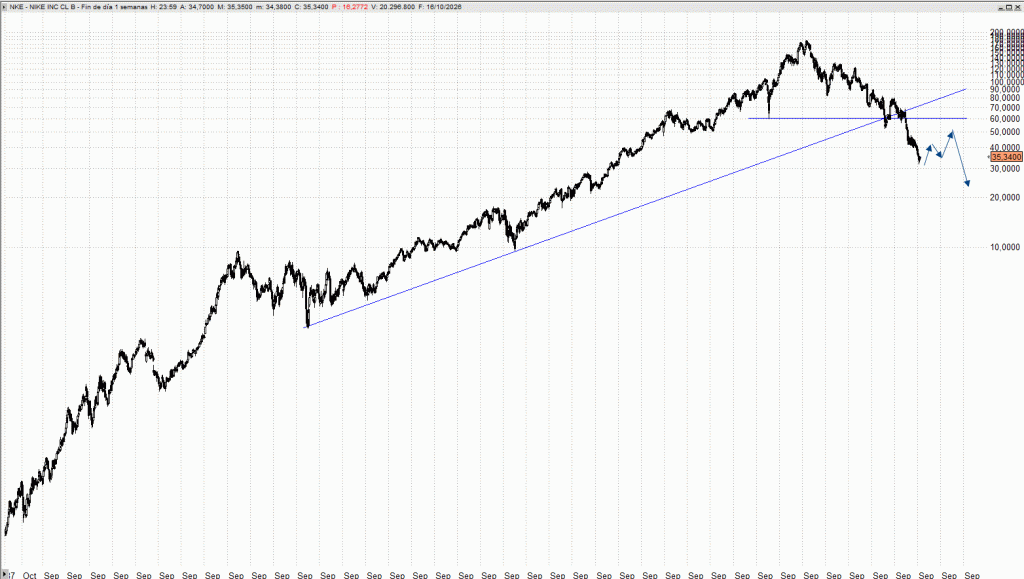
Tras perder la zona de los 60 dólares su tendencia ha girado a bajista en todos sus principales horizontes temporales, pero a corto plazo se atisba un rebote.
Ha rellenado el hueco bajista que abrió el día 2 de octubre desde los 35,15 dólares, tras presentar resultados trimestrales, lo que sugiere agotamiento vendedor. Es un primer indicio de recuperación de la presión compradora, por lo que podemos decir que está empezando a tomar cuerpo un rebote que podría dirigirse hacia los 41/43 dólares y posteriormente los 51.
Solo aquellos operadores más ágiles, con visión de corto plazo, y riesgo controlado, stop bajo los 31 dólares, podrían tratar de aprovecharlo, pero no es lo que recomendaría para inversores de largo plazo.
Lo importante de esto, no es el hecho en sí del rebote, al que concedo una alta probabilidad de que tome cuerpo, es que, si se produce, nada habrá cambiado. Su tendencia de fondo seguirá siendo bajista, y de lo que trato es de advertir del riesgo del efecto FOMO, de que si alcanza la zona señalada muchos confíen en su recuperación definitiva, se apresuren a comprar este carismático título y se queden atrapados en una trampa de valor. Comprar una compañía aparentemente barata, puede resultar ser una trampa si sus fundamentales continúan deteriorándose. Aquí es donde estará la prueba de fuego para la empresa en próximos trimestres. Aunque existen señales de mejoría en el negocio, todavía está bajo presión como para atisbar su reestructuración, y mucho menos, para confiar en ella.
No viene de más recordar que algunos de los rebotes más violentos se producen precisamente dentro de tendencias bajistas muy acusadas. Mucho me temo, que una vez que concluya el rebote planteado, la tendencia volverá a imponerse, y en este caso, aunque cueste creerlo, es bajista.
Para confiar en su reestructuración sería muy exigente y por el momento ni lo planteo. Para ello, mínimamente debería de superar los 52,85 dólares y tampoco sería suficiente para correr tras los precios. Ni suficiente, ni mucho menos recomendable.
El problema de Nike no es que pueda rebotar un 20%, un 30% o incluso un 50%. El verdadero peligro para el inversor es interpretar cualquiera de esas subidas como la confirmación de que lo peor ya ha pasado.
Los precios pueden recuperarse mucho antes que los negocios, pero también pueden anticipar recuperaciones que nunca llegan. Y quizá esta sea una de las lecciones más importantes que nos deja Nike: una gran empresa no tiene por qué ser siempre una gran inversión, y una acción que ha caído mucho no tiene por qué estar barata.


Deja una respuesta